Paiements et encaissements
Facture QR : fonctionnement du paiement et utilité pour les particuliers et les entreprises
La facture QR est un format de paiement : comment la scanner, ce qui change pour le payeur et l'émetteur, les exigences de SIX et quand elle est utile aux particuliers et aux petites entreprises.
Ce qui change vraiment avec une facture QR
Une facture QR n’est pas un nouveau type de facture ni un document comptable différent : c’est un format de paiement. Sur la même feuille coexistent la facture lisible — postes, montant, conditions — et la partie paiement avec code QR et reçu.
Par rapport au bulletin de versement traditionnel, ce qui change, c’est l’endroit où aboutissent les données. Le compte de crédit, le montant, la devise, le créancier et la référence ne sont plus recopiés à la main par celui qui paie, mais lus depuis le code. L’UBS, dans un guide du 6 octobre 2025, définit la facture QR comme la norme pour les paiements sur support papier et résume l’effet : les factures QR simplifient l’émission et le paiement et offrent des avantages aux particuliers et aux entreprises.
Pour l’émetteur, le gain réside dans l’unicité de la source. Le montant et la référence imprimés sur la partie paiement et encodés dans le QR proviennent des mêmes données, ils ne peuvent donc pas se contredire comme lorsqu’on transpose manuellement un bulletin ou qu’on copie un IBAN depuis un e-mail. Pour le payeur, le parcours est plus court : le scan remplace la saisie.
Il en résulte, des deux côtés, moins de paiements avec une référence erronée. Le créancier ne peut pas les rapprocher automatiquement et doit les clarifier manuellement. Le temps passé à répondre aux questions sur les coordonnées bancaires diminue également.
Le terme « QR-bill » désigne la même chose : une facture avec une partie paiement scannable. Le code QR ne remplace pas le contenu de la facture ; il sert à véhiculer les données de paiement.
Du papier au paiement : que se passe-t-il lorsque l’on scanne le code
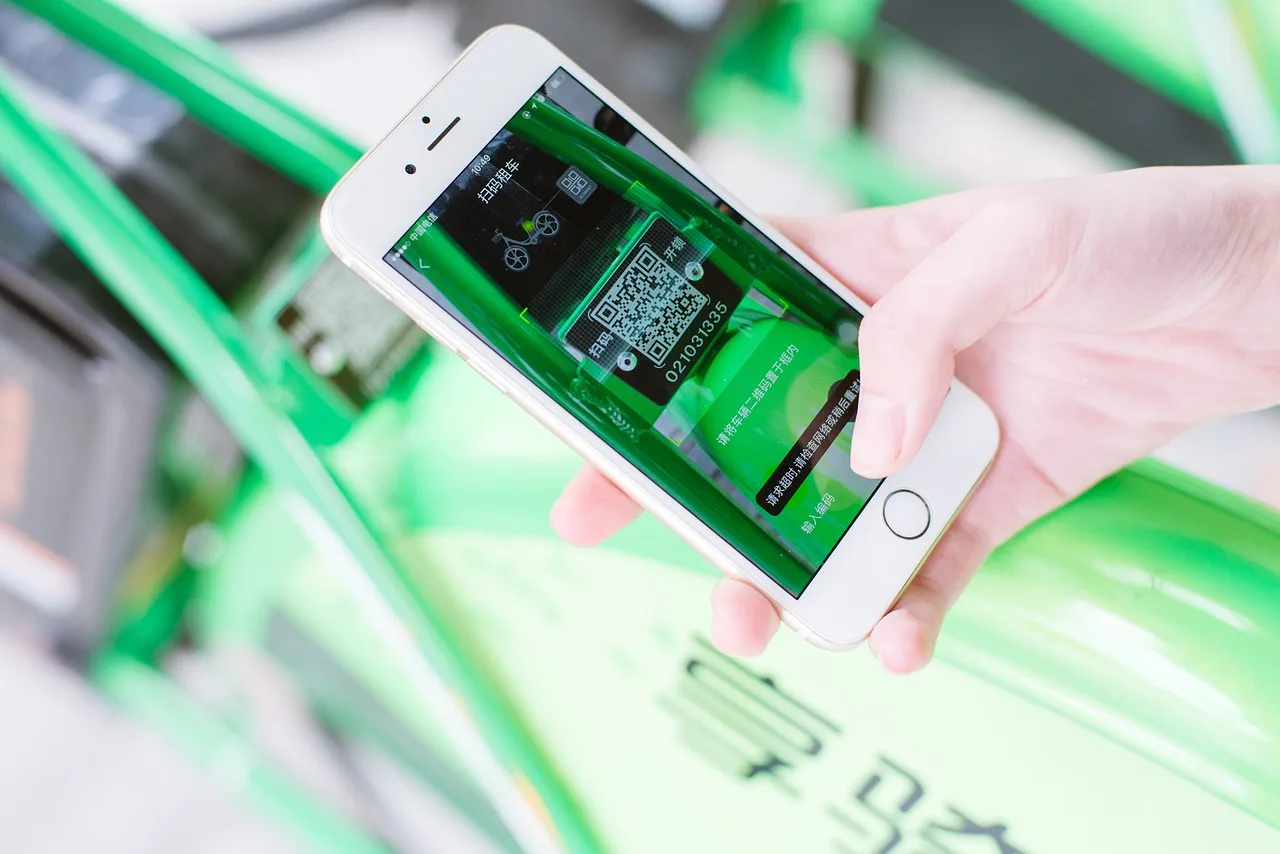
Le processus côté débiteur est linéaire. La facture arrive en PDF par e-mail ou sur papier par la poste ; on ouvre l’application de sa banque, on choisit la fonction de scan et on cadre le code. L’application renseigne le paiement avec les données du code — compte de crédit, montant, devise, créancier, référence. Ensuite, le payeur vérifie et valide le paiement avec l’authentification habituelle.
Si le code n’est pas lisible, par exemple parce que la feuille est pliée ou mal imprimée, la partie paiement sert précisément à cela. Les mêmes données sont présentes sous forme lisible et peuvent être saisies manuellement.
Les erreurs naissent de la saisie manuelle et concernent deux éléments : le montant et la référence. La référence est la plus coûteuse : un paiement avec une référence incomplète n’est pas rapproché automatiquement de la facture ouverte et reste en suspens jusqu’à ce que quelqu’un l’identifie ; le payeur peut recevoir un rappel.
Le montant est aussi une source classique d’erreur : une apostrophe ou un séparateur décimal mal placé transforme un chiffre en un autre. En prélevant les données depuis le code, ces deux erreurs disparaissent sans que le payeur n’ait rien à faire de différent.
Restent les contrôles qu’aucun code ne peut effectuer à la place du débiteur : vérifier si la facture correspond à la prestation reçue ou à la commande, si le montant est celui convenu, avant quand elle doit être payée et si le créancier indiqué est bien celui attendu. Ce dernier point est le plus important.
La banque exécute le paiement sur le compte encodé dans le QR, donc la vérification de l’identité du bénéficiaire incombe au payeur. Si l’on souhaite payer seulement une partie du montant, la modification doit être faite dans l’application avant la confirmation, là où la banque le permet.
Le même code fonctionne sur papier et sur PDF : le support ne change pas les données de paiement. La partie paiement reste la réserve lisible si le scan échoue.
Le point de vue du payeur : particuliers et clients professionnels
Pour un particulier, l’avantage est immédiat : une facture sur papier se paie depuis son téléphone sans saisir ni IBAN ni référence. Il en va de même pour un PDF reçu par e-mail. Pour un client professionnel, l’avantage est différent et plus durable.
Les données de paiement sont structurées, elles s’importent donc dans la comptabilité sans resaisie ; la référence accompagne l’encaissement dans le relevé de compte. Le rapprochement avec la facture ouverte se fait par correspondance, sans chercher manuellement la bonne opération.
C’est ici que réside l’argument pour l’émetteur. Un client qui n’a pas à saisir paie plus vite et fait moins d’erreurs. Il reste moins de paiements non attribués, donc moins de rappels à rédiger et moins d’appels concernant les coordonnées bancaires. L’avantage vaut aussi avec la facture papier : la partie paiement fonctionne de manière identique sur une feuille imprimée et envoyée par la poste. Inutile de changer le mode de livraison des factures pour obtenir cet avantage.
L’avantage pour le payeur se mesure en temps de saisie économisé et en clarifications réduites. Celui pour l’émetteur se mesure en moins de rappels et de rapprochements.
Une facture QR n’est lisible que si elle respecte la norme
SIX publie les Swiss Implementation Guidelines for the QR-bill. Selon SIX, les factures QR doivent être conformes à ces directives de mise en œuvre. La version de référence est la v2.4. La conséquence est nette : un code construit selon une logique propre, aussi bien dessiné soit-il, peut s’avérer illisible pour les applications bancaires.
Le payeur retourne alors à la saisie manuelle des données et l’avantage s’évanouit. De plus, une facture qui s’écarte de la norme habituelle paraît moins fiable qu’une facture ordinaire.
Avant d’émettre, il convient de s’assurer que la facture respecte les directives de mise en œuvre publiées par SIX. Si le document s’écarte de la norme, le code risque de ne pas être lu correctement par les applications bancaires.
Un dernier contrôle utile consiste à effectuer un scan test avec au moins une application bancaire avant le premier envoi à toute la clientèle. C’est le moyen le plus rapide de détecter un code non conforme. Mieux vaut utiliser un modèle ou un logiciel qui génère le code, plutôt que de le composer à la main.
La conformité concerne l’ensemble du document, pas seulement le dessin du code. Si la facture s’écarte des directives, le code peut ne pas être lu correctement par les applications bancaires.
Quand cela vaut-il la peine pour une petite activité (et quand rien ne change)
Le premier critère est le volume et la récurrence. Si les factures se répètent auprès des mêmes clients — redevances, abonnements, prestations périodiques — l’économie de saisie se répète à chaque cycle des deux côtés et l’effet s’accumule. Si en revanche les factures sont peu nombreuses et occasionnelles, et que le client paie déjà via un ordre permanent ou un prélèvement automatique, le bénéfice est marginal. Le paiement était déjà automatique.
Le deuxième critère est le temps perdu aujourd’hui dans les rappels et les rapprochements. Si chaque mois on écrit des relances à des clients qui ont payé avec une référence incomplète, la référence véhiculée par le code réduit ce travail. Il en va de même si l’on cherche manuellement dans le relevé de compte quel encaissement correspond à quelle facture.
Si en revanche les clients paient en grande partie en personne, au guichet ou sur place, et que les factures sont peu nombreuses, l’adoption de la facture QR change peu l’opérationnel. Cela influe surtout sur l’aspect du document.
Le troisième critère est le coût de l’outil. Pour émettre des factures conformes, il faut une fonction générant le code. Ceux qui utilisent déjà un logiciel de facturation la trouvent souvent incluse, et le coût marginal est quasi nul. Ceux qui composent les factures à la main doivent évaluer s’il faut acheter un outil adapté ou continuer manuellement.
La rentabilité s’estime en additionnant deux postes : le temps économisé sur les encaissements, les rappels et les rapprochements, moins le coût de l’outil qui génère la facture.
Pour une petite activité, le moment d’adopter la facture QR peut coïncider avec le dépassement de certains seuils. SoloLedger rappelle qu’au-delà de CHF 100'000 de chiffre d’affaires annuel, l’inscription au registre du commerce et à la TVA (8,1 %) devient obligatoire. En dessous de CHF 500'000, un simple compte de recettes et de dépenses suffit ; au-dessus, la comptabilité en partie double est requise. À ces stades, un système de facturation avec QR réduit le travail de rapprochement.
Les trois critères à évaluer sont donc le volume et la récurrence, le temps perdu en rappels et rapprochements, et le coût de l’outil. La rentabilité correspond au temps économisé moins ce coût.
Les montants de CHF 100'000, CHF 500'000, CHF 2'500 et la TVA de 8,1 % ne mesurent pas le coût de la facture QR. Ils indiquent des seuils comptables et AVS qui peuvent coïncider avec le moment de son adoption.
De la facture QR à la comptabilité : où aboutissent les données
Le flux est toujours le même. On émet la facture avec sa partie paiement, on l’envoie par e-mail en PDF ou par la poste. L’encaissement arrive avec la référence, apparaît dans le relevé de compte et est rapproché de la facture encore ouverte ; on enregistre ensuite le revenu.
Côté dépenses, on collecte les reçus, on les enregistre et, à la fin de la période, on les rapproche avec le relevé de compte exporté en CSV. La référence de paiement accompagne l’encaissement et accélère la clôture de la facture. Il n’est pas nécessaire de déduire, à partir du montant et de la date, à quel document correspond une entrée.
Pour ceux qui tiennent leurs livres eux-mêmes, il existe un exemple d’outil conçu pour cette situation. SoloLedger est une application de comptabilité pour les indépendants et les petites entreprises suisses. Elle gère les factures QR, les dépenses, le rapprochement du CSV bancaire et la provision AVS dans les Google Sheets déjà utilisés. La société précise qu’elle est un logiciel et non un fiduciaire. Elle indique également que les données restent dans les feuilles de l’utilisateur et ne sont pas bloquées dans la plateforme.
Les factures QR ne changent pas les obligations d’une entreprise individuelle. Selon SoloLedger, l’annonce à la caisse de compensation cantonale AVS est la seule obligation qui vaut dès le premier jour, indépendamment du chiffre d’affaires. Un revenu provenant d’une activité accessoire supérieur à CHF 2'500 active les cotisations AVS/AI/APG.
Au-delà de CHF 100'000 de chiffre d’affaires annuel, l’inscription au registre du commerce et à la TVA (8,1 %) devient obligatoire. En dessous de CHF 500'000 de chiffre d’affaires, un simple compte de recettes et de dépenses suffit ; au-dessus, la comptabilité en partie double est requise. Le code QR ne modifie pas ces seuils : il change seulement la manière dont les encaissements arrivent, sont identifiés puis enregistrés.
La référence de paiement est ce qui relie l’encaissement, la facture ouverte et l’enregistrement. Si elle arrive correctement, le rapprochement ne nécessite pas de remonter depuis le montant et la date.