Zahlungen und Inkasso
Gebühren für Kartenzahlungen und TWINT in der Schweiz
Wer digitale Zahlungen akzeptiert, sieht sich unterschiedlichen Gebühren gegenüber: Twint, Debitkarten und Kreditkarten folgen Kostenlogiken, die auf den ersten Blick nicht vergleichbar sind.
Was digitale Zahlungen in der Schweiz wirklich kosten
Wer digitale Zahlungen akzeptiert, sieht sich unterschiedlichen Gebühren gegenüber: Twint, Debitkarten und Kreditkarten folgen Kostenlogiken, die auf den ersten Blick nicht vergleichbar sind. Bei Kreditkarten kann die Gebühr bis zu 2–3 % des Betrags erreichen. Bei aktuellen Debitkarten wird ein fester Betrag bezahlt: weniger als 30 Rappen pro Transaktion. Für jede Zahlung mit Twint zahlen kleine Gewerbetreibende in der Regel 1,3 %.
Die drei Zahlen allein zeigen nicht das günstigste Instrument an: Die prozentuale Gebühr steigt mit dem Betrag, die fixe nicht. Der Vergleich muss auf Basis des Werts der einzelnen Transaktionen erfolgen, nicht anhand der Preislisten.
TWINT: Die 1,3 %, die Gewerbetreibende diskutieren lassen
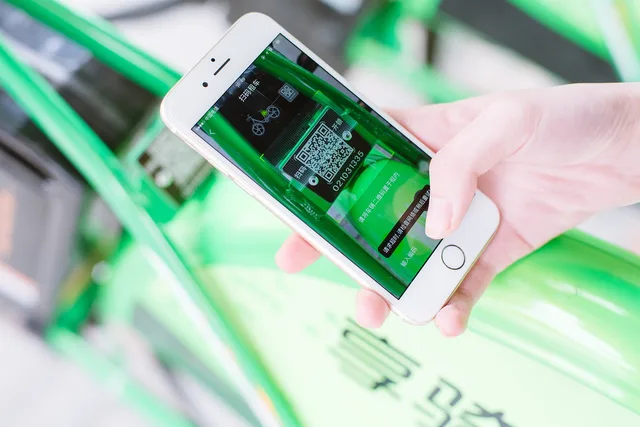
Für kleine Gewerbetreibende, die einen Vertrag direkt mit Twint abschliessen und einen QR-Code erhalten, beträgt die Gebühr üblicherweise 1,3 % des Transaktionsbetrags. Twint hat die Marke von 5 Millionen Nutzern überschritten – mehr als die Hälfte der Schweizer Bevölkerung – sowie 386'000 Transaktionen, wobei die Zahlen weiter steigen.
Mikael Huber, Leiter des Bereichs Finanzen und Steuern beim Schweizerischen Gewerbeverband, bemerkt: «Für viele Gewerbetreibende ist Twint eine Chance, weil es ihnen ermöglicht, ihre Produkte zu verkaufen, aber die Gebühr von 1,3 % ist zu hoch; mehrere verzichten darauf, diese Möglichkeit ihren Kunden anzubieten».
Debit- und Kreditkarten: zwei unterschiedliche Kostenlogiken
Aktuelle Debitkarten kosten einen festen Betrag, weniger als 30 Rappen pro Transaktion; Kreditkarten können bis zu 2–3 % kosten. Die fixe Kostengrösse macht die Debitkarte jedoch nicht automatisch zur günstigeren Option.
Jens Plath, Mitglied der Geschäftsleitung von Twint, erklärt: «Eine fixe Gebühr von knapp unter 30 Rappen bedeutet nicht, dass sie im Vergleich zu unserer Provision günstiger ist. Das gilt erst ab 20–25 Franken».
Die Schwelle von 20–25 Franken ist der Wendepunkt: Darüber wiegt die fixe Gebühr weniger als eine prozentuale Provision; darunter wiegt sie stärker. Für einen grossen Teil der kleinen Gewerbetreibenden liegt die Mehrheit der Zahlungen unter dieser Schwelle, und laut Plath ist «in diesem Segment Twint sehr günstig».
Schlüsselfaktoren für die Wirtschaftlichkeit von Zahlungen
- Twint-Nutzer in der Schweiz
- Über 5 Millionen
- Tägliche Twint-Transaktionen
- 386'000
Kleine und grosse Gewerbetreibende: Warum dieselbe Transaktion doppelt so viel kostet
Laut einem Gutachten der Swiss Retail Federation zahlen kleine Gewerbetreibende eine Gebühr von 1,3 % des Transaktionsbetrags, während grosse Unternehmen deutlich niedrigere Gebühren erhalten. Der Unterschied liegt in der Art des Vertrags: Kleine schliessen direkt mit Twint ab und erhalten einen QR-Code, Grosse verhandeln mit dem Zahlungsdienstleister.
Der Verband des Detailhandels hat im vergangenen Jahr bei der Wettbewerbskommission (WEKO) Beschwerde eingereicht. Er wirft Twint und seinen Eigentümergesellschaften vor, ihre marktbeherrschende Stellung zu missbrauchen.
Unterschiede bei den Gebühren zwischen kleinen und grossen Gewerbetreibenden
- Kleine Gewerbetreibende1,3 % des Betrags (Direktvertrag mit Twint)
- Grosse GewerbetreibendeNiedrigere Gebühren (Verhandlungen mit Dienstleistern)
Aufschläge, Verzichte und Wirtschaftlichkeitsberechnungen
Einige Gewerbetreibende verlangen bereits einen Aufschlag für Zahlungen mit Twint; andere verzichten darauf, es zu akzeptieren.
Auf dem Wochenmarkt in Winterthur, wo Dienstag Markttag ist, zeigen viele Stände den QR-Code. Ruedi Brugger, Landwirt aus Rickenbach, gibt an, dass mittlerweile 20 % des Umsatzes über Twint abgewickelt werden und er eine Gebühr von 1,3 % zahlt; für ihn gehört das dazu, denn auch Bargeld zu haben, es zu zählen und zur Bank zu bringen, kann Kosten verursachen.
Der Bäcker Ernst Bertschi sieht das anders: An seinem Stand «keine Karten, kein Twint». Die Ausgaben würden ihn zwingen, den Brotpreis um 10 Rappen zu erhöhen, und das will er nicht tun.
Wer Zahlungsdienstleister und Gebühren überwacht
Die FINMA, Eidgenössische Finanzmarktaufsicht, überwacht Banken, Versicherungen, Börsen und Finanzdienstleister, einschliesslich Zahlungsdienstleister. Sie erteilt Bewilligungen, überwacht die Einhaltung der regulatorischen Anforderungen und kann bei Verstössen Sanktionen verhängen.
Sie operiert seit dem 1. Januar 2009 als öffentlich-rechtliche Anstalt mit eigener Rechtspersönlichkeit. Sie wird nicht mit Steuergeldern finanziert, sondern durch Aufsichtsgebühren und Emolumente.
Im Zahlungsverkehr erfordern bestimmte Geschäftsmodelle eine Bewilligung: Dies gilt für diejenigen, die professionally Drittgelder entgegennehmen oder Zahlungsdienste erbringen. Es gibt die FinTech-Bewilligung (Art. 1b BankG) für Einlagen der Öffentlichkeit bis zu CHF 100 Millionen.
Wer als Plattform Zahlungen von Käufern entgegennimmt und an Verkäufer weiterleitet, kann als Finanzintermediär im Sinne des Geldwäschereigesetzes (GWG) gelten. In diesem Fall besteht die Pflicht zum Anschluss an eine Selbstregulierungsorganisation (SRO) oder zur direkten Unterstellung unter die FINMA.
In wettbewerbsrechtlicher Hinsicht obliegt die Aufsicht der WEKO, bei der die Beschwerde der Swiss Retail Federation eingereicht wurde.
Schlüsselereignisse im Schweizer Zahlungsmarkt
- 1. Januar 2009
- Inkrafttreten der FINMA als öffentlich-rechtliche Anstalt
- Letztes Jahr
- Beschwerde bei der WEKO durch die Swiss Retail Federation
Angebote vergleichen: Darauf sollte man vor der Unterschrift achten
Bevor man einen Akzeptanzvertrag unterzeichnet, muss man zwischen prozentualen Gebühren und fixen Kosten unterscheiden: Eine niedrige fixe Gebühr wirkt sich je nach Betrag unterschiedlich aus, während ein Prozentsatz mit der Transaktion steigt. Der nächste Schritt besteht darin, den Durchschnittswert der eigenen Zahlungen zu berechnen: Wenn die meisten unter 20–25 Franken liegen, wiegt die fixe Gebühr proportional stärker; wenn sie darüber liegen, weniger.
Auf dieser Basis lohnt es sich, mehrere Angebote für dasselbe Einzahlungsprofil zu vergleichen. Twint bezeichnet seine Gebühren auf der eigenen Website als wettbewerbsfähig, meist vergleichbar mit denen von Debitkarten und niedriger als bei Kreditkarten, und lädt dazu ein, die Berechnungen sorgfältig durchzuführen.
Was sich mit den neuen Debitkarten ändern wird
Der Markt dürfte sich bald mit dem Aufkommen der neuen Generation von Debitkarten verändern, was tendenziell zu höheren Gebühren führen wird. Die Auswirkung wird bei Kleinbeträgen spürbarer sein, wo die Kosten einer einzelnen Transaktion stärker auf den eingenommenen Wert durchschlagen.