Pagamenti e incassi
Pagamenti in Svizzera: carte e bonifici esteri, commissioni e divieto di supplementi
In Svizzera i consumatori scelgono tra contanti, carte di debito e di credito, bonifici bancari e soluzioni digitali come l'e-banking.
Metodi di pagamento in Svizzera: carte, bonifici e soluzioni digitali
In Svizzera i consumatori scelgono tra contanti, carte di debito e di credito, bonifici bancari e soluzioni digitali come l'e-banking. Ogni canale ha caratteristiche operative diverse: tempi, sicurezza e costi cambiano per chi paga e per chi riceve.
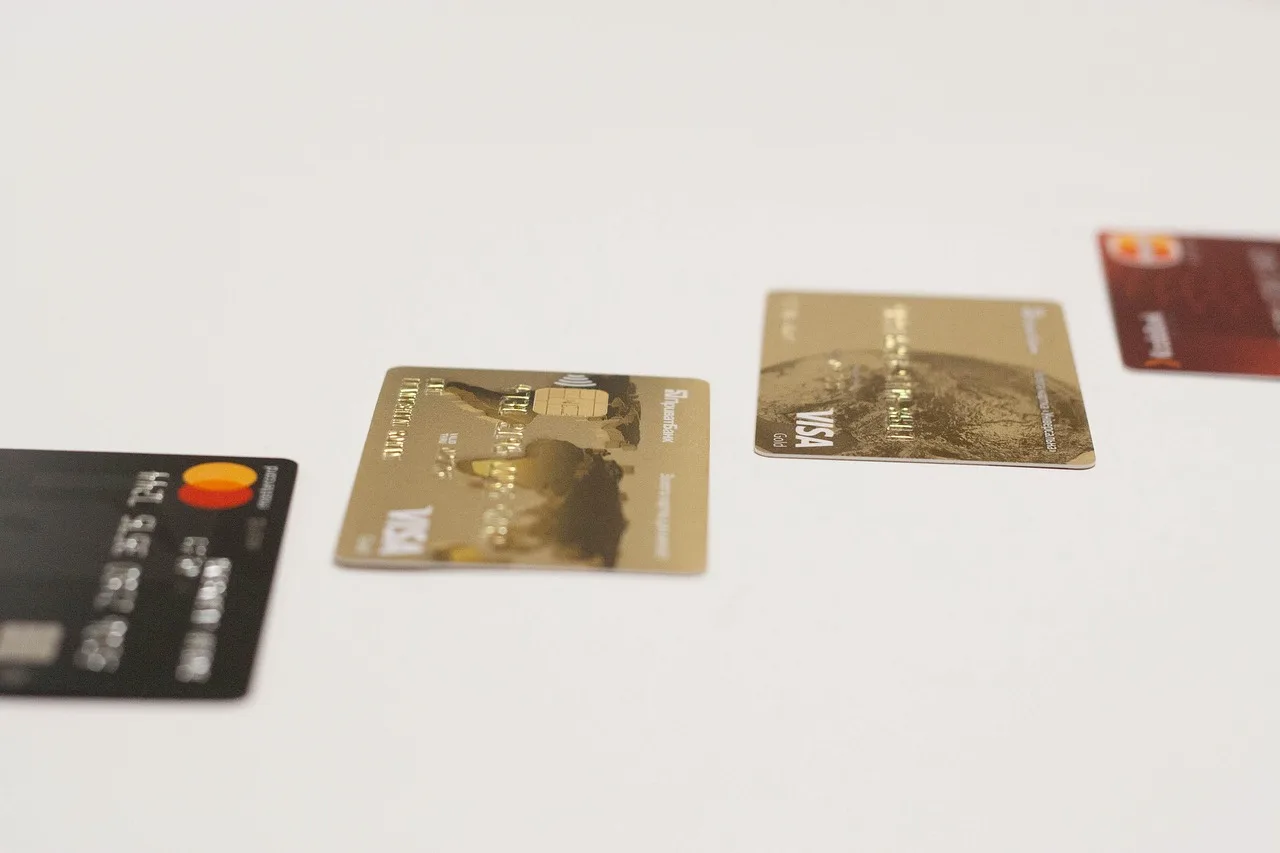
Le carte di credito sono ampiamente accettate presso i commercianti svizzeri. Secondo la Swiss Payment Association, accettandole come mezzo di pagamento il commerciante aderisce alle regole delle organizzazioni internazionali delle carte (Mastercard/Visa).
Per i pagamenti internazionali il bonifico bancario resta centrale. Le banche offrono modelli diversi, tra cui i pagamenti SEPA per l'area euro e i bonifici in valuta estera per il resto del mondo. La scelta del modello (per esempio SEPA, SHA, OUR o BEN) stabilisce chi sostiene le commissioni e come vengono addebitate.
Le soluzioni digitali, come l'e-banking, permettono di disporre bonifici e pagamenti senza recarsi allo sportello. Costi e condizioni variano in genere in base alla banca, al tipo di operazione, al Paese destinatario e alla valuta.
Commissioni per pagamenti esteri: costi e modalità di addebito
Per un bonifico verso l'estero le spese possono essere addebitate in modi diversi. Raiffeisen distingue tra SEPA, OUR Speciale, SHA, OUR e BEN. La scelta dipende dal Paese destinatario e dalla valuta.
Per i pagamenti SEPA, solo in euro, Raiffeisen indica CHF 0.20 per ordine. La banca del beneficiario riceve l'intero importo, ma può addebitare proprie spese per l'accredito.
Per OUR Speciale verso Germania, Austria, Italia e Francia, solo in euro, la banca indica CHF 3.00 per pagamento via e-banking più un supplemento di CHF 10.00. Il destinatario riceve l'intero importo e la banca destinataria non detrae alcuna commissione.
Per SHA, in tutto il mondo e in tutte le valute, Raiffeisen indica CHF 3.00 per pagamento e-banking. Il cliente sostiene le spese della propria banca; gli altri costi, come quelli di banche intermediarie o della banca destinataria, sono detratti direttamente dall'importo del bonifico.
Per OUR, in tutto il mondo, la banca indica CHF 3.00 più un supplemento OUR di CHF 20.00. La banca destinataria accredita l'intero importo, ma può addebitare proprie commissioni per il pagamento in entrata.
Con il modello BEN tutte le spese sono a carico del destinatario e vengono detratte dall'importo del bonifico; di norma è la tipologia più onerosa.
Raiffeisen precisa che l'entità delle tasse dipende dal metodo di pagamento, dal Paese destinatario e dalla valuta. Per i pagamenti SEPA ai clienti aziendali vengono addebitati CHF 0.20 per ordine; modalità come OUR possono comportare costi aggiuntivi perché tutte le tasse sono a carico dell'ordinante. Le cifre sono una raccomandazione di prezzo di Raiffeisen Svizzera; i prezzi della Banca Raiffeisen locale possono discostarsi.
Costi e modalità di addebito per bonifici esteri secondo Raiffeisen
- Modello SEPACHF 0,20 per ordine
- OUR Speciale (Germania, Austria, Italia, Francia)CHF 3,00 + CHF 10,00 supplemento
- SHA (tutto il mondo)CHF 3,00 per pagamento
- OUR (tutto il mondo)CHF 3,00 + CHF 20,00 supplemento OUR
- BEN (tutto il mondo)Tutte le spese a carico del destinatario
Costi equivalenti per pagamenti in contanti e con carta di credito
Dal 1° agosto 2017 in Svizzera una transazione con carta di credito non costa al commerciante, in media, più di una in contanti. Lo rileva la COMCO, come riporta la Swiss Payment Association.
Il risultato deriva dall'accordo di conciliazione del 2014 tra l'industria svizzera delle carte di credito e la COMCO. L'intesa ha portato a due riduzioni dell'interchange fee. L'interchange fee è la commissione che l'acquirer paga all'issuer per ogni transazione.
L'acquirer è la banca che ha un contratto con il commerciante presso cui avviene la transazione; l'issuer è la banca che ha emesso la carta usata. Gli emittenti avevano già ridotto questa commissione allo 0,7% dell'importo della transazione dal 1° agosto 2015. Dal 1° agosto 2017 è arrivata un'ulteriore riduzione, allo 0,44% in media.
Con la riduzione allo 0,44% si raggiunge il valore d'indifferenza. Per il commerciante i costi di una transazione con carta sono così bassi da rendere indifferente, sul piano dei costi, se il cliente paghi con carta o in contanti. Secondo la COMCO la doppia riduzione dell'interchange fee rispetto al 2014 sgrava il commercio di CHF 50-60 milioni all'anno.
La Swiss Payment Association sottolinea che, dopo la riduzione dell'interchange fee nell'autunno 2017, l'uso della carta di credito è diventato ancora più attrattivo per il commercio. Offre vantaggi aggiuntivi allo stesso costo del contante: elevata liquidità del cliente, opportunità di acquisti spontanei, processo di pagamento rapido alla cassa, garanzia di pagamento nell'e-commerce e igiene.
Poiché i costi del contante sono da sempre inclusi nel prezzo di vendita, secondo l'associazione il commerciante non ha più alcun diritto di riscuotere supplementi quando il cliente paga con carta di credito.
Il divieto di supplementi per pagamenti con carta di credito
I commercianti che chiedono supplementi per l'uso della carta di credito gravano ingiustificatamente sui consumatori. Secondo la Swiss Payment Association non esiste alcuna motivazione oggettiva e vengono violate le regole delle organizzazioni internazionali (Mastercard/Visa). Tali regole valgono per il commerciante dal momento in cui accetta le carte come mezzo di pagamento.
In pratica, chi accetta carte di credito non può applicare un supplemento al cliente che sceglie questo metodo. La pratica è inammissibile e contraria alle regole del sistema.
I consumatori a cui è stato applicato un supplemento per una transazione con carta possono chiedere il rimborso all'emittente della propria carta, che mette a disposizione un formulario di richiesta di rimborso.
Per tutelarsi conviene conservare lo scontrino o la ricevuta del pagamento e segnalare la situazione all'emittente della carta. In caso di dubbio si può chiedere informazioni alla propria banca o all'organizzazione che ha emesso la carta.